















企業価値に10倍の差。負債を抱えない強みがDave & Buster'sとの明暗を分けた
同じ米国の施設型エンターテインメントでも、ラウンドワンとは対照的に低迷しているのが、業界最大手の「Dave & Buster's(D&B)」だ。飲食とエンタメを融合した「イートテインメント」を掲げ、巨大施設を展開してきた老舗だが、時価総額は約360億円(2.4億ドル)まで下落している。全米184店舗を構え、1店舗あたり売上はラウンドワンの米国店とほぼ同等にもかかわらず、企業価値には10倍以上の開きがある。ラウンドワンが実質無借金を維持する一方、D&Bの純有利子負債は時価総額の6倍に達する。
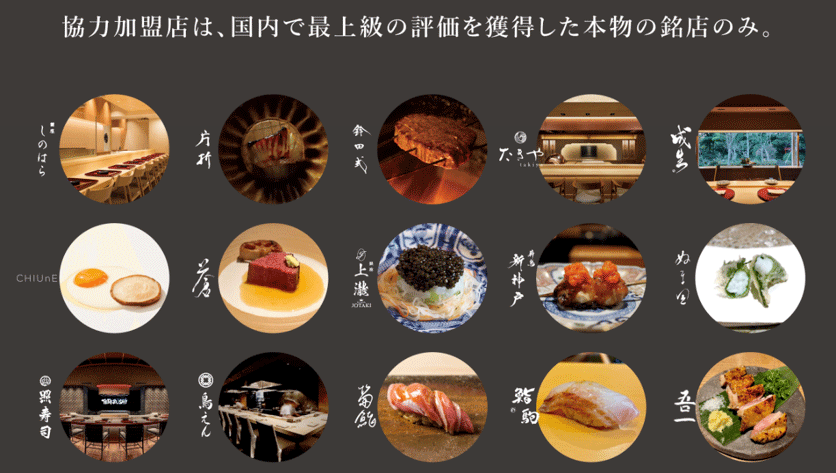
差を分けたのは、自前で抱え込むか否かだ。ラウンドワンは明るく清潔な空間で家族連れや学生を主なターゲットにし、ラーメンや寿司、焼き鳥など日本の名店をフランチャイズ(FC)として招く「ジャパニーズ・フードホール」を展開する(図3)。アセットライトな手法で、小規模飲食店の米国進出の足がかりにもなっている。対してD&Bは、自社でレストランを運営する。ただし、人件費が高騰する米国で飲食部門が採算にのるかはまだ実験段階と言える。
日本では当たり前の清潔さ、限定グッズ、質の高い食の組み合わせが、米国では「若者の安全な居場所」として大きな差別化要因になっている。ラウンドワンは米国子会社の株式上場(IPO)も検討段階に入った。米国の投資家が「クレーンゲームで稼ぐ事業構造」にどのような値を付けるのか、注視したい。
店舗ではなく「棚」を1万2,000箇所押さえたGENDA
旧セガのゲームセンターを継承し「GiGO」を展開するGENDAの米国戦略は、ラウンドワンとは異なる「型」をとる。大型店舗を自前で構えるのではなく、他社店舗の一角にあるスペース、つまり「棚」を借り受けるモデルだ。
同社は、Walmartやデニーズの出入口脇にある無人ゲームコーナーを全米で約8,000箇所運営していたNEN社を買収し、さらに映画館やモール内の運営会社も相次いで買収した(図4)。わずか2年で、日本のコンビニ総数の4分の1に相当する、北米約1万2,000箇所の「ミニロケ」を手に入れた計算になる。Walmart側も、GENDAと新たに26店舗の出店契約を結び、店内に日本のクレーンゲームを増設する方針を決めた。百貨店の空き床を拾う段階から、集客力の高い小売大手に招かれる段階に入った。
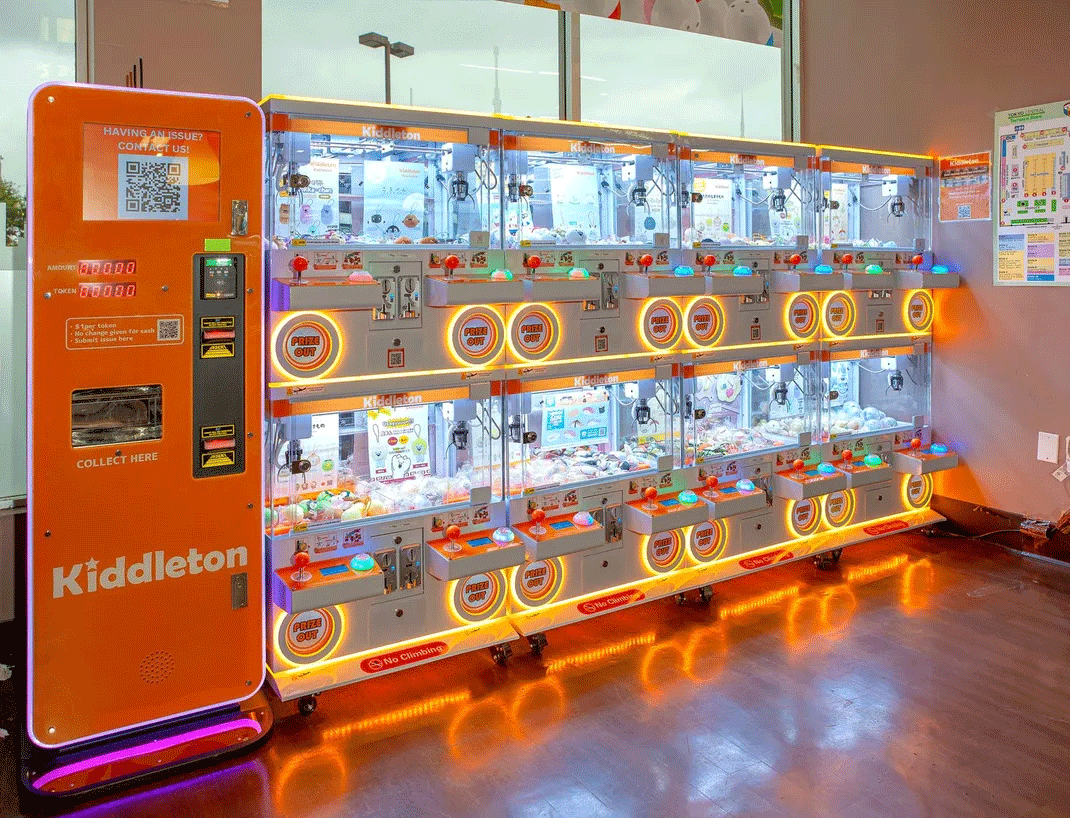
こうした「棚」の価値は、IPを持つ側から見るとより鮮明になる。サンリオは営業利益率4割、売上の過半をライセンス収入が占める日本最強クラスのIPホルダーだが、そのサンリオでさえ、自力で北米の物理的な販路を増やすのは容易ではない。同社は2026年8月にGENDAとの提携を発表し、1万2,000箇所を超える棚へ限定景品を一斉に供給するルートを確保した。
客を集める「紙芝居(売り場)」は施設や棚が担い、そこで売れる「飴玉(IP景品)」は日本のIPが担う。米国のゲームセンター事業では、この構造がはっきりと見えてくる。
この記事は参考になりましたか?
- この記事の著者
-

榮枝 洋文(サカエダ ヒロフミ)
株式会社ベストインクラスプロデューサーズ(BICP)/ニューヨークオフィス代表
英WPPグループ傘下にて日本の広告会社の中国・香港、そして米国法人CFO兼副社長の後、株式会社デジタルインテリジェンス取締役を経て現職。海外経営マネジメントをベースにしたコンサルテーションを行う。日本広告業協会(JAAA)会報誌コラムニスト。著書に『広告ビジネス次の10年』(翔泳社)。ニューヨーク最新動向を解説する『MAD MAN Report』を発刊。米国コロンビア大学経営大学院(MBA)修了。※プロフィールは、執筆時点、または直近の記事の寄稿時点での内容です
この記事は参考になりましたか?
この記事をシェア
