






多くの企業のなかで、永遠の課題と言っても過言ではない「在庫」の問題。これまでは売上を拡大するため、商品を欠品させないことに重点を置き、在庫を増やし続けていた企業も、SDGsやサスティナブルな取り組みへの注目が集まるなかで、今まで通りのやりかたで良いのか考える機会も増えているのではないでしょうか。この連載では、フルカイテンの瀬川さんが在庫管理の新概念「在庫実行管理(IEM)」をご紹介。第4回は、「外的変化に強い仕組み作り」をお伝えします。
前回の記事では、売上を増やすために注文数(販売数)を増やすのではなく、コストをかけずに客単価を上げる手法についてご説明しました。第4回でお伝えする内容は、下記の通りです。
- 原価抑制のための大ロット発注は落とし穴だらけ
- 「変化」に強い仕組みで売れ残りリスクを減らす
- 多頻度・少量発注はサプライチェーン全体にプラス
「売上を失うより在庫を持つほうが良い」と考え、商品が売れ残っても利益が出るように原価を抑え大量発注したものの、在庫がさらに増えて値引を余儀なくされる。このような悪循環から抜け出す手法について考えてみましょう。
大量発注は原価低減どころか利益とキャッシュをむしばむ
新型コロナウイルス感染症の流行により、小売業、とくにアパレル産業では需要が短期間のうちに消失しました。このため、大手企業でも民事再生手続き申し立ての憂き目に遭ったほか、1990年代に一世を風靡した人気ブランドの実質廃止も相次ぎました。
これでひとつはっきりしたことがあります。人口が減少していくこれからの時代、在庫過多は経営破綻を招くということです。
在庫過多の弊害を詳しく見てみましょう。たとえば、ある商品を100個売る力はないのに、原価率を5割に抑えるために1個100円で100個発注し、売価200円で値づけしたものの、1個あたり20円値引きして180円で50個売れた場合について考えます。PL(損益計算書)には、売れた50個分の原価しか載りません。売れ残った50個にかかった原価計5,000円は、BS(貸借対照表)に棚卸資産として記載されます。つまり「在庫」です。
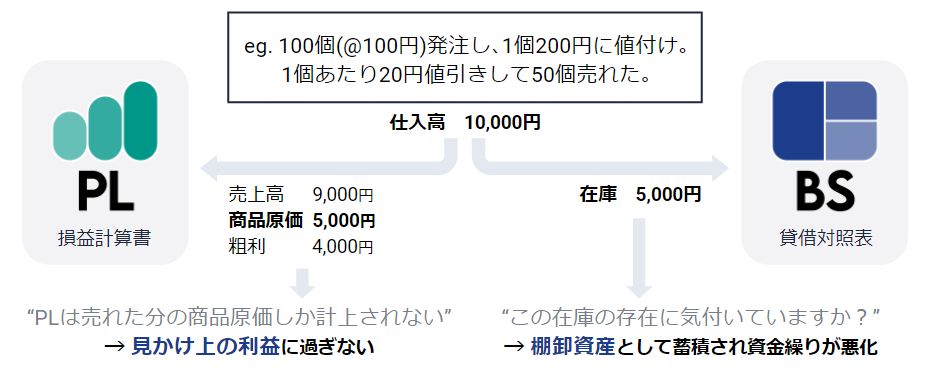
粗利(売上総利益)は出ていますが、売上のほうが仕入れにかかった代金(100円×100個=1万円)よりも少なく、現金はむしろ減っている状態です。これが繰り返されると、棚卸資産ばかり増えてキャッシュフロー(資金繰り)が悪化します。
さらに、棚卸資産は「ずっと5,000円の価値がある」とはみなされず、価値は毎期下がります。これは評価損と呼ばれています。売れ残って時間が経過することで2,000円の価値しかないと判断されれば、評価損3,000円を認識しなくてはなりません。
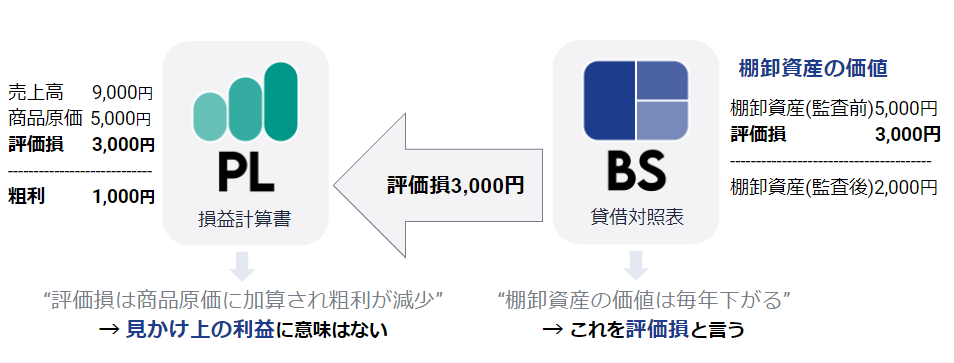
評価損は、当期の商品原価に加算されて「売上原価」となり、結局は粗利が削られてしまいます。つまり、在庫過多を放置して売上増加を追求すると、利益もキャッシュも残らないのです。こうした事実は、PLからは見えにくいものです。
粗利は商品原価と値引、評価損の3つで決まりますが、PLでは値引と評価損の存在に気づきにくいので、商品原価を下げようとする人が多く、それを行うと商品の競争力が失われて同質化を招き、結局売れ残りの発生を誘発します。ですので、小売企業はこれから「値引」と「評価損」を減らすことで、より多くの利益を生み出す経営が必要になります。
そのために何をすれば良いのかを見ていきましょう。
メールマガジンに登録無料すると、続きをお読みいただけます
-
- Page 1
-
- Page 2
-
- Page 3
この記事は参考になりましたか?
- 在庫管理の新概念 IEMを考える連載記事一覧
-
- DX推進は意識改革から 「haco!」と「JAPEX」がIEMで得た成果と発見を振り返る
- 日本の人口動態を直視しよう 「売上第一」から「粗利第一」への変化が必要な5年後の世界とは
- 大ロット発注の落とし穴に注意 利益もキャッシュも失わない外的変化に強い仕組みを考えよう
- この記事の著者
-
.jpg)
ハモンズ株式会社 代表取締役 瀬川直寛(セガワナオヒロ)
自社ECで3度も経験した倒産危機をきっかけにECが儲かるための改善手法を考案。 自社ECの粗利を2倍、在庫を1/2に削減した手法をクラウドサービス化し、2017年10月からサービス提供開始。 現在、サイト改善や広告に頼らずに儲かるECになるための手法を熱心に啓蒙している。
※プロフィールは、執筆時点、または直近の記事の寄稿時点での内容です
この記事は参考になりましたか?
この記事をシェア
