






「D2Cブーム」といわれてから数年。中には、成長の限界を感じている企業もいるかもしれません。では、実態はどうなのでしょうか。株式会社デジタルコマース総合研究所 代表取締役 ECアナリスト 本谷知彦氏が、データを基に日本のEC市場を解剖する本連載。メーカー×D2Cの近未来像を解説します。
前回の記事はこちら
変動する卸売市場、変動しない小売市場
第1回で、「D2C市場が縮小傾向にある」とお伝えしました。それでも、まだ伸び代があります。私は今後のさらなる成長を期待していますが、D2C市場を深く理解するには、そもそも小売市場と卸売市場を知っておく必要があります。
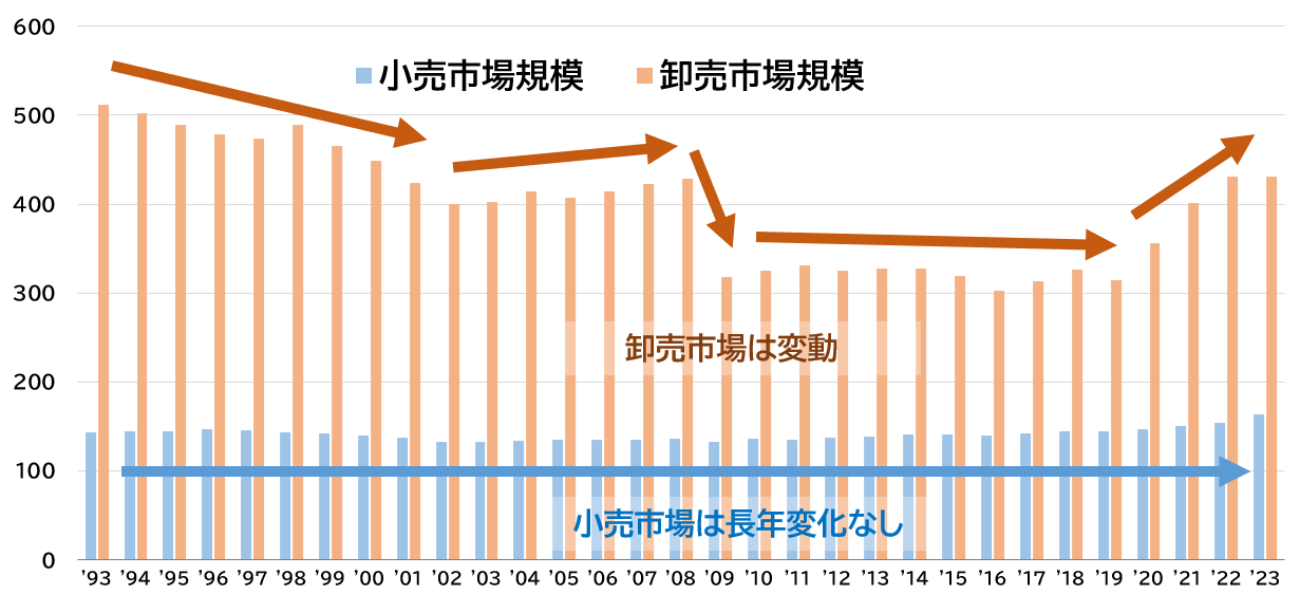
次のグラフは、小売市場と卸売市場それぞれの規模の推移を表したものです。前者は、1993年から2023年にかけて、ほとんど変化していません。2021年からわずかに上昇していますが、これは物価上昇によるものです。実は、日本の小売市場規模は30年間で拡大していないのです。
小売市場が安定しているのは、良いことではないか。そんな見方もできるでしょう。しかし、まったく同じ期間で米国の小売市場規模は3倍以上に拡大しています。市場の成長性という観点で、日本は課題があるといえます。
一方、卸売市場規模を見てください。1993年は約500兆円でしたが、そこから下降、上昇と大きな変化が見られます。
たとえば、2009年に300兆円強に下落していますが、これはリーマンショックの影響による不況が原因です。また、2020年の反転は、コロナ禍で商品が卸売業内で流動していたことによる二重計上があったと私は推測しています。そして、2021年からの急上昇は、明らかに円安、資源高騰、物価上昇の影響です。小売市場がわずかな伸びに留まる一方、卸売市場は大きく拡大しています。
EC市場は既存の流通構造の上に成り立っている
こうした卸売市場の変化は、為替、経済情勢、社会情勢といった外的要因が直接的に影響しやすいからだと私は考えています。なぜなら、卸売業の平均の売上高営業利益率は1%台と低く、また中小企業が多いために、外的変化に対してどうしても受け身にならざるを得ないからです。
一方、小売業はずっと横ばいの状態が継続しています。もちろん、外的変化の影響は受けているでしょう。しかし、卸売業と比較すると数字上は軽微な影響に見えます。
消費者は常に価格に敏感です。小売業にとっては、わずかな値上げが売上の下落に直結することも日常茶飯事でしょう。つまり、小売業は卸値の高騰と敏感な消費者意識の板挟みにあって、売上拡大を実現し難い立ち位置にいます。
近年、賃金上昇の機運が高まっており、物価上昇を受け入れる消費者意識も根付き始めました。ところが、売上は上がっても、仕入れコストが上昇していれば利益が得られず、厳しい状況は変わりません。
EC市場もこの流通構造の上に形成されています。よって、流通構造の特性はeコマースでも同じです。私がなぜこんな話を持ち出したかというと、D2Cの立ち位置を認識してほしいからです。メーカーからダイレクトに消費者に商品を届ける。これは、既存の流通構造を飛び越えることに他なりません。期待を込めてやや大胆に表現するならば、D2Cによって、新しい未来の流通構造が生み出されつつあるといえます。
メールマガジンに登録無料すると、続きをお読みいただけます
この記事は参考になりましたか?
- ECとメーカーの未来をデータで探る連載記事一覧
-
- 実店舗は減少傾向なのにEC化率が伸びていない理由 データで見る都道府県別の現状と対策
- 30年でほぼ変化がない小売の市場規模 その中でD2Cの立ち位置とは?成功の鍵を握る思考法を...
- 実はBtoCよりBtoBのほうがEC向き?特に重要な“信用性”の訴求ポイント4つを紹介
- この記事の著者
-

株式会社デジタルコマース総合研究所 代表取締役 ECアナリスト 本谷知彦(モトタニ トモヒコ)
シンクタンク大和総研にてITの主任研究員、金融システム系コンサルタント等を経て、2013年より国内外の産業調査・コンサルティング業務にシニアコンサルタントとして従事。2017年担当部長兼チーフコンサルタントに就任。EC業界のスタンダードな調査レポートとなっている経済産業省の電子商取引市場調査を2014年から2020...
※プロフィールは、執筆時点、または直近の記事の寄稿時点での内容です
この記事は参考になりましたか?
この記事をシェア
