






数年前より、ECおよびD2C事業に注力する大手メーカーが現れ始めました。大企業の新たな挑戦は、国内の流通の仕組みをどう変えるのでしょうか。株式会社デジタルコマース総合研究所 代表取締役 ECアナリスト 本谷知彦氏による本連載。第2回は、中小企業が支えているともいえる現在の日本のD2C市場において、大企業が秘めるパワーをデータで可視化します。
前回の記事はこちら
大企業の高い収益力はチャレンジの源泉
デジタルコマース総合研究所 代表の本谷です。前回は、データに基づいたD2C市場の現状、およびD2Cが日本の流通構造で果たす本質的な役割などについてお伝えしました。第2回のテーマは大企業の動向です。
結論からいえば、特に大手メーカーがD2C市場を活性化する鍵を握っていると私は思っています。それはなぜか。理由を紐解いていくので、大企業に勤める読者はもちろん、EC支援事業者にもぜひ読んでいただきたいです。
伸び悩む日本の小売市場 30年の日米比較
“大手メーカーがD2C市場活性化の鍵を握る”。その理由を語るにあたり、まずは基本データを押さえておきましょう。
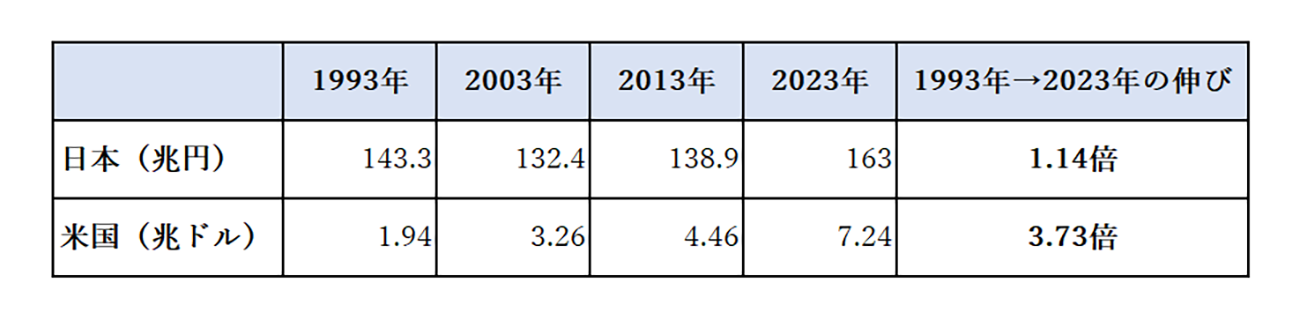
次の表は、日米それぞれの小売市場規模を、1993年から2023年まで10年刻みで時系列比較したものです。1993年の日本の小売市場規模は143.3兆円ですが、2023年は163.0兆円と、30年間でわずか1.14倍しか拡大していません。
一方、1993年の米国の小売市場規模は1.94兆USドルですが、2023年は7.24兆USドルと3.73倍に拡大しています。先進国でありながら、30年という同じ年月で両国に大差がついています。
ここまでの差が開いてしまった一因として、日本はバブル崩壊の後遺症でこの30年間、経済成長のサイクルが形成されにくかったと考えられます。しかし、私は別の視点をもっています。
前回のコラムで指摘したように、日本では卸売市場の規模が小売市場の2.64倍と大きく、卸売業に依存した流通構造になっています。これを否定するつもりはありませんが、長年大きな変化がないため流通構造が硬直化し、結果的に小売市場の成長の停滞を招いたと捉えています。
比較してわかる大手メーカーの“稼ぐ力”
こうした状況を打開し、日本の小売市場に新たな息吹をもたらすのはメーカー、しかも大手メーカーだと考えています。次のグラフを見てください。これは、売上高営業利益率を資本規模別およびメーカー/小売業別に算出したものです。「売上高営業利益率」ですので、数値が高いほど利益が高い、つまり経営体力があることを意味します。
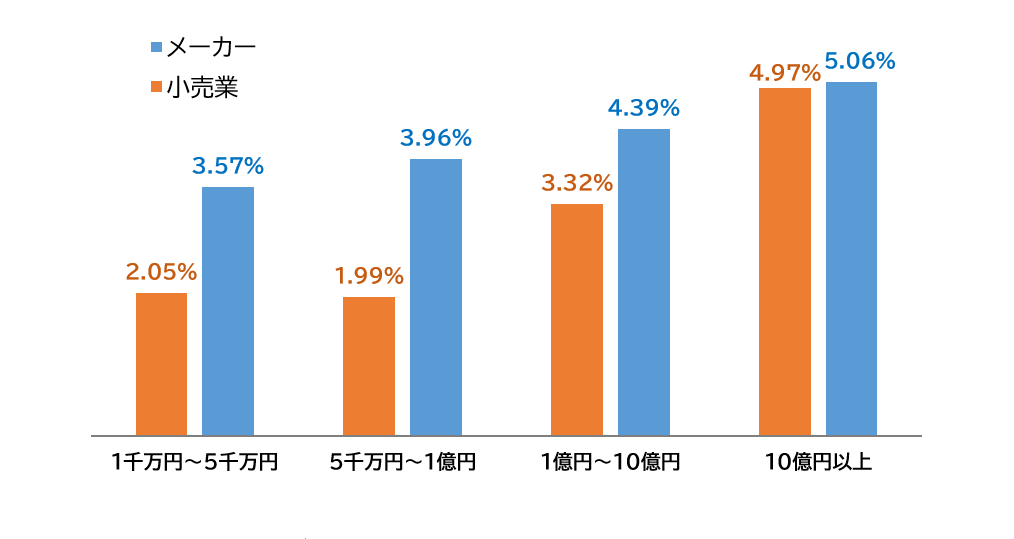
グラフからは、次のことが理解できます。
- 小売業よりもメーカーのほうが売上高営業利益率は高い
- 資本規模が大きくなるほど売上高営業利益率は高い
- 大手メーカーは収益力が高い。元々事業規模が大きい(資本が潤沢)ため、単に利益率だけではなく絶対値として大きな利益を生んでいる
大手メーカーの収益力が高いのであれば、それを源泉として停滞する日本の小売市場に対し、大きな刺激を与えてほしいと考えるのは自然ではないでしょうか。
古くから日本は「ものづくり立国」といわれています。これは、単にモノをつくればそれでよいということではありません。「消費者に買ってもらってなんぼ」の世界です。私は、メーカーが流通構造へもっと積極的に関与してほしいと考えています。経営体力のある大企業であれば、なおさらでしょう。
メールマガジンに登録無料すると、続きをお読みいただけます
この記事は参考になりましたか?
- この記事の著者
-

株式会社デジタルコマース総合研究所 代表取締役 ECアナリスト 本谷知彦(モトタニ トモヒコ)
シンクタンク大和総研にてITの主任研究員、金融システム系コンサルタント等を経て、2013年より国内外の産業調査・コンサルティング業務にシニアコンサルタントとして従事。2017年担当部長兼チーフコンサルタントに就任。EC業界のスタンダードな調査レポートとなっている経済産業省の電子商取引市場調査を2014年から2020...
※プロフィールは、執筆時点、または直近の記事の寄稿時点での内容です
この記事は参考になりましたか?
この記事をシェア
