


帝国データバンクは、アパレル業界の景況感について調査・分析した結果を発表した。
2026年夏のアパレルDI悪化、全産業の景気DIとの差が拡大
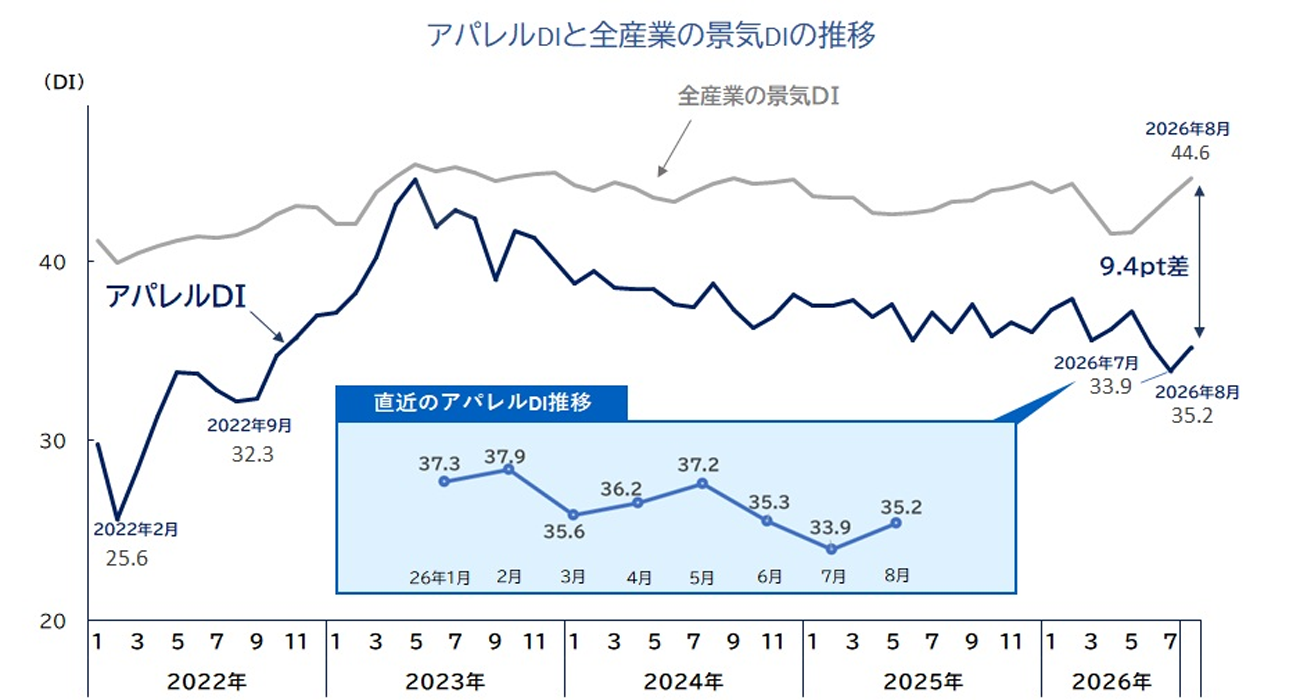
2026年8月時点のアパレル業界の景気DIは35.2で、全産業の景気DI(44.6)との差は9.4ポイントと大きく、他産業と比べて景況悪化が鮮明となった。
2026年の推移を見ると、1月(37.3)から2月(37.9)は冬物衣料のクリアランスセールや訪日外国人需要に支えられ小幅に回復したが、3月は天候不順の影響もあり35.6に低下した。4月(36.2)、5月(37.2)は持ち直しの兆しを見せたものの、利益率の高い定価(プロパー)商品は伸び悩んだ。
夏場は6月に35.3へ低下し、7月は33.9(前年同月比3.2ポイント減)と、2022年9月(32.3)以来約3年11ヵ月ぶりに34.0を下回った。8月は前月から1.3ポイント持ち直したが、低水準にとどまった。企業からは要因として「酷暑による客足の鈍り」「クリアランスセールの不振」が挙げられ、物価上昇による生活防衛意識の高まりも需要を下押ししたと見られる。
大手百貨店や有力アパレル企業の一部では、近年の夏季長期化を受け、クリアランスセール開始時期の後ろ倒しや盛夏商品の販売期間延長といったMD改革を進め、正価販売期間の確保を図っていた。
一方、6月下旬から先行セールを仕掛ける動きも依然として根強い。資金繰りや早期の在庫消化を優先せざるを得ない中小アパレルや従来型のSCテナントでは、先行値引きによる客数確保を狙う傾向が顕著だった。しかし7~8月に猛暑が長期化した2026年夏は、先行セールがかえって「盛夏実需のピークに粗利を削って販売し、8月には売るべき夏物在庫が枯渇する」という悪循環を招き、利益の圧迫と景況感の悪化に拍車をかけた。
猛暑でも衣料品需要は伸びず、家計支出は減
経済産業省「商業動態統計」によると、織物・衣服・身の回り品小売業の販売額は2026年6月に前年同月比14.4%減、7月も同6.6%減となった。総務省「家計調査」でも、二人以上世帯の「被服及び履物」への実質支出は2026年6月に前年同月比18.5%減だった。
消費者の購買行動では「選別志向」も定着している。コロナ禍以降の外出機会の見直しや継続的な物価高にともない、単純な値引き訴求には反応しにくくなり、「本当に必要な1着」を吟味して購入する傾向が見られる。
気候変化とECシフトに対応したMD・販売改革が求められる
近年は猛暑の長期化により、気候が「夏と冬の二季化」に近い構造へと変化しつつある。同社は、「7月に夏物を売り切り、晩夏から次シーズンへ移行する」という暦を前提とした販売スケジュールは実需との乖離を生みやすくなっているとし、9月以降の秋冬商戦では実需に即したスケジュールへの転換が重要になるとした。
9月に入っても30度を超える残暑が続く中、重厚なアウターやウール製品の過度な早期投入は在庫の滞留や値下げ販売の増加を招き、利益率の低下につながる可能性があるという。また、晩夏・初秋向け商品の供給を継続し、カーディガンや薄手の羽織など寒暖差に対応できるアイテムを販売の中心に据える必要があるとしている。重防寒衣料については、気温低下に合わせて投入時期を後ろ倒しできるよう、生産・物流体制の再編を求めている。
帝国データバンクは、ネット通販(EC)との連携強化も重要だと指摘した。実店舗とECの在庫を一元管理し、店頭で確認・試着した商品をECから購入・配送できるショールーミングへの対応や、気象データと連動したデジタル広告・特集配信による需要喚起など、店舗とECの垣根を越えたオムニチャネル戦略の推進が不可欠になるという。
【調査概要】
調査主体:帝国データバンク
対象期間:2026年1~8月
指標:景気DI(全国企業の景気判断を総合した指標。50が判断の分かれ目)
アパレルDIの対象:「成人男子・少年服製造」「成人女子・少女服製造」「男子服卸売」「婦人・子供服卸売」「男子服小売(製造小売)」「婦人・子供服小売」などの衣類関係
参照統計:経済産業省「商業動態統計」、総務省「家計調査」
【関連記事】
・TOPPAN、アパレルのトレーサビリティー対応小型デュアルRFIDタグを開発
・スマレジとアスタリスクが協業強化、RFIDレジで小売・アパレルの会計業務を効率化
・小売は機能競争へ移行、アパレルは二極化 フーリハン・ローキー、リテール業界M&A動向レポート公開
・スニダン、アパレル商品のオンライン試着機能の提供開始 Virtusizeを導入
・アパレルECサイト顧客体験、悪いと感じる要素として53%が「検索性能」を選択【ブレインパッド調査】