

















米国最新情報レポート「MAD MAN REPORT」を毎月発刊している榮枝洋文氏の視点を借り、国内外の企業の動きやグローバルの潮流を解説している本連載。今月は、35年前に日本の流通の扉を開いた米国ブランド「Toys “R” Us」を、ドンキが引き取った一件にフォーカス。国境をまたぐブランド権利の仕組みを紐解き、「看板」と「時間」の設計で押さえるべき要点を考えていく。
トイザらスを巡る「権利の三層構造」
日本トイザらスの1号店が開業したのは1991年のことだ。大店法の規制緩和と日米構造協議を象徴する巨大な倉庫型の「おもちゃ箱」は、日本の流通市場に風穴を開けた黒船だった。それから35年、深夜営業と圧縮陳列で独自の生態系を築いたドン・キホーテが、その箱を引き取ることになった。日本トイザらスは2025年12月期に752億円を売り上げたものの、37億円の最終損失を計上し、8期連続の赤字に陥っていた。
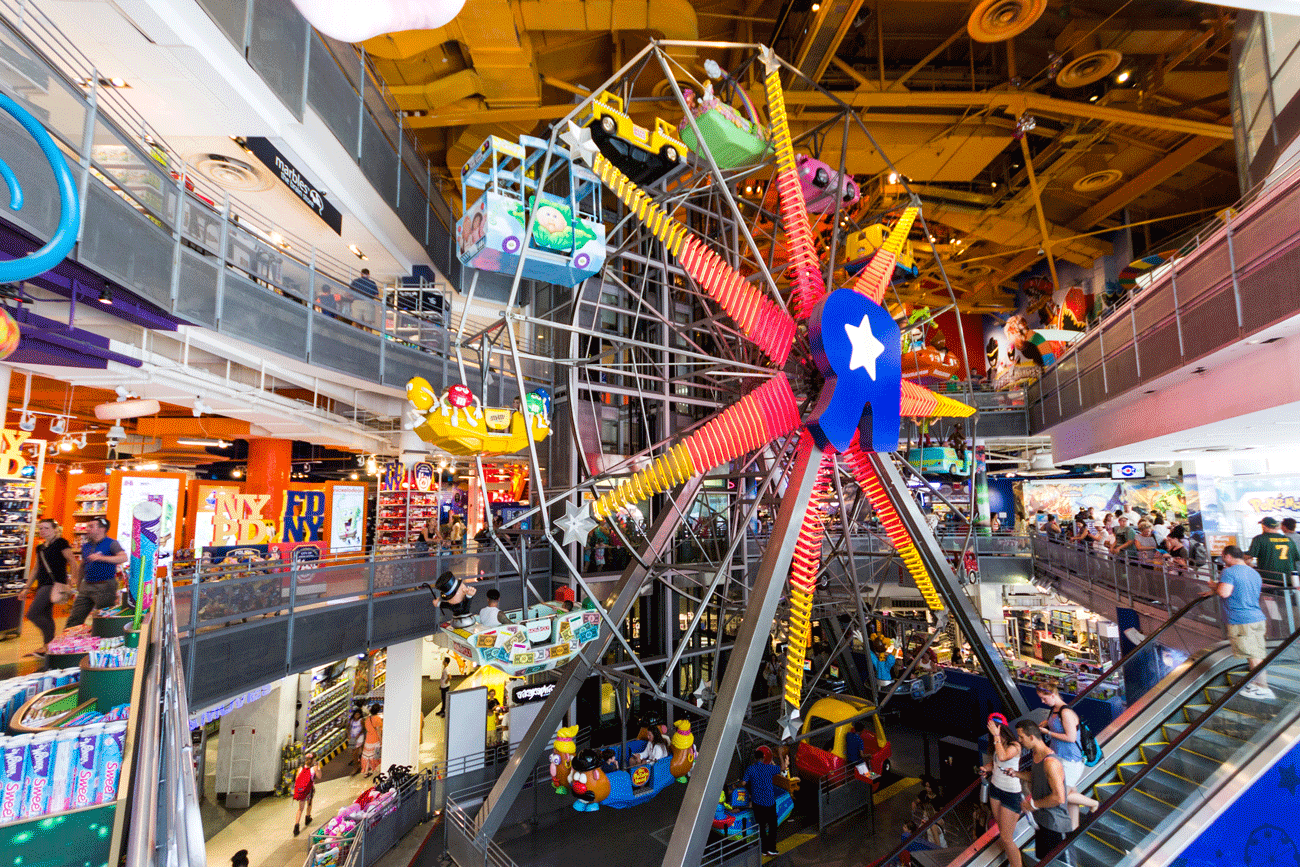
(広大な店内の観覧車が話題になったが2015年に閉店)
2026年10月1日、日本トイザらスは東京地裁に民事再生手続きの開始を申し立て、同日、PPIH(パン・パシフィック・インターナショナル・ホールディングス:以下ドンキ(PPIH))とスポンサー契約を結んだ。約150店舗とEC事業、従業員の雇用は、PPIHの完全子会社が10月30日付で承継。これでドンキ(PPIH)グループの店舗数は1,045店となり、1,000店の大台を超えた。国内の報道は企業再生の物語として伝えているが、この取引の本質は別のところにある。顧客との関係を数十年単位に延ばすLTV(顧客生涯価値)への投資である。
日本トイザらスの親会社は、米国でブランド権利を持つWHP Globalではなく、その権利を受ける香港拠点の「トイザらス・アジア」だ。2018年の米トイザらス破綻処理で、日本を含むアジア事業は約1,140億円(7億6,000万ドル)で売却され、香港のFung Retailing(約21%)と米国の旧債権者連合(約79%)が買い手となった。
権利は三層に分かれる。最上段にブランド「Toys "R" Us」の商標・知的財産を持つ「大家」であるWHP Global、中段に地域の「店子」であるトイザらス・アジア、最下段に実際に汗をかく運営会社の日本トイザらスが位置する。ブランド価値が毀損する前に事業を手放すと決めたのは、本家ではなく中段の店子である。
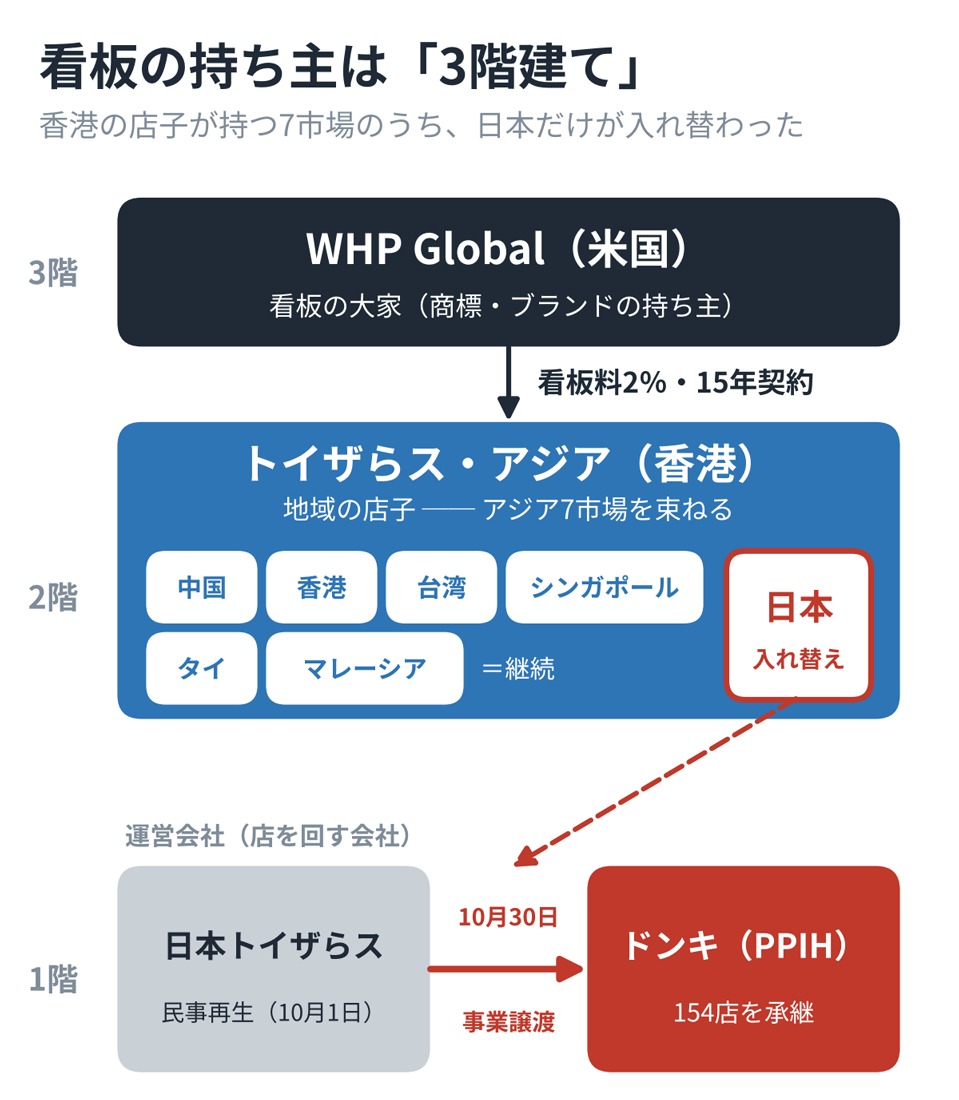
(各所データより、筆者作成)
WHP Globalは看板とノウハウを貸すだけだ。2018年12月の米破産裁判所における和解文書では、アジア事業に15年間のIPライセンスが付与され、売上高に対するロイヤリティは2%とされた。これは、本連載で分析したスターバックス日本事業の構造と似ている。現場が伸びても大家の取り分は契約料率にとどまるが、店子が破綻しても大家の資本は傷まない。WHP Globalにとって今回の破綻は、ブランドの落日ではなく「弱った店子が、より強い店子に入れ替わった」出来事にすぎない。
「格安買収」の正体は民事再生。それでも切り離せない「高い看板料」
ドンキ(PPIH)は「格安」だからこそ踏み切ったように見える。だが、安さの正体は民事再生という法的手続きの構造にある。日本トイザらスの負債総額は約132億円、債権者は1,159名にのぼる。民事再生を前提とした事業譲渡では、過去の負債は旧会社に残り、ドンキ(PPIH)は店舗網、従業員、顧客基盤といった優良資産だけを引き継ぐ(取得額は報道ベースで約100億円規模)。
債権カットを余儀なくされる取引先の玩具メーカーや卸売業者、商業施設の家主たちにとっても、破産で債権がゼロになるよりは傷が浅い。痛みを分け合ったうえでの事業再生だ。総合スーパー「ユニー」の営業利益を5年で約2倍(217億円→448億円)に引き上げたドンキ(PPIH)の手腕から見れば、トイザらスは「立て直せる赤字」である。
ただし、負債を切り離してもトイザらスの「看板料」は固定費のように重くのしかかる。料率が仮に「売上高の2%」ならば、2025年12月期の売上752億円に対して年間約15億円のブランド使用料が発生していた計算になる。同期の営業赤字は約28億円で、ブランド料だけで営業赤字の半分強を占めていた構図だ。
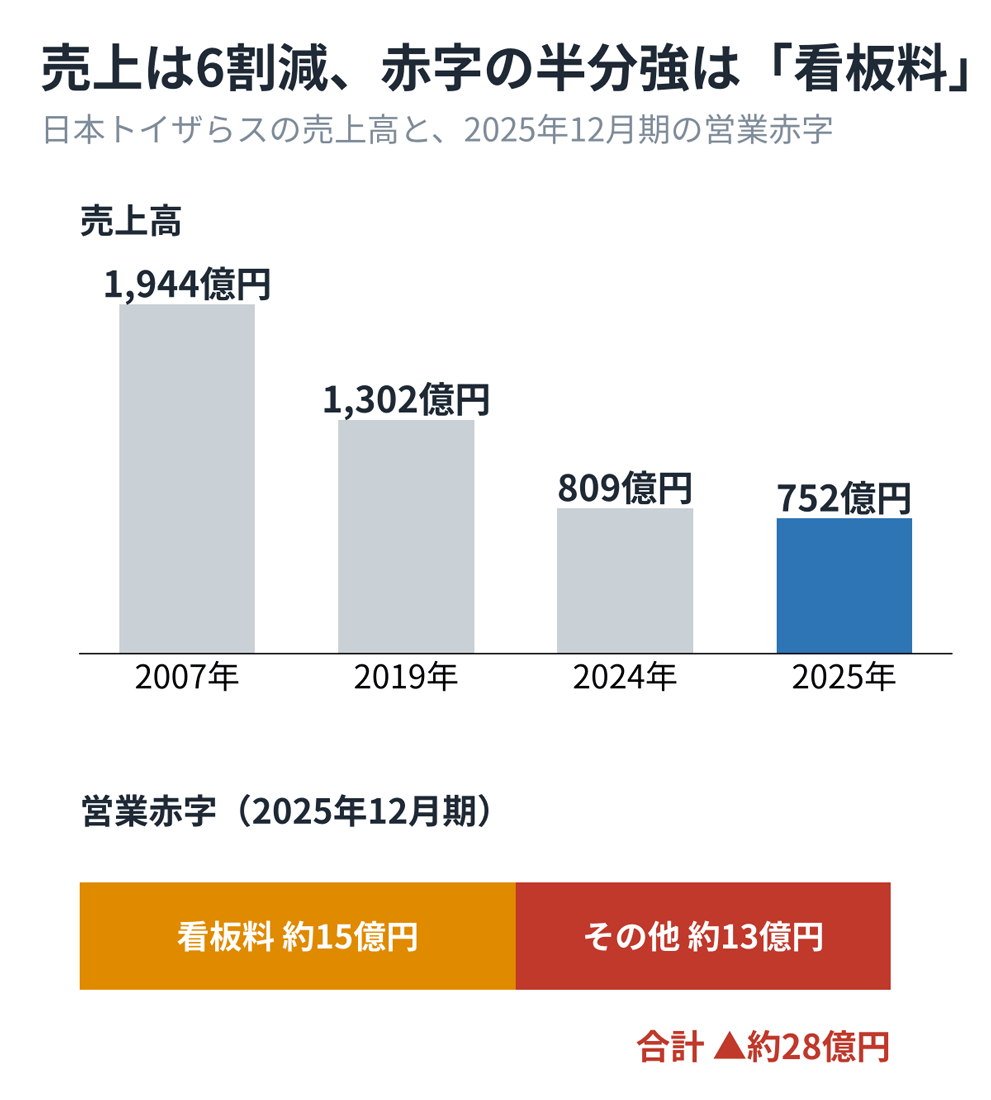
(各所データより、筆者作成)
この記事は参考になりましたか?
- この記事の著者
-

榮枝 洋文(サカエダ ヒロフミ)
株式会社ベストインクラスプロデューサーズ(BICP)/ニューヨークオフィス代表
英WPPグループ傘下にて日本の広告会社の中国・香港、そして米国法人CFO兼副社長の後、株式会社デジタルインテリジェンス取締役を経て現職。海外経営マネジメントをベースにしたコンサルテーションを行う。日本広告業協会(JAAA)会報誌コラムニスト。著書に『広告ビジネス次の10年』(翔泳社)。ニューヨーク最新動向を解説する『MAD MAN Report』を発刊。米国コロンビア大学経営大学院(MBA)修了。※プロフィールは、執筆時点、または直近の記事の寄稿時点での内容です
この記事は参考になりましたか?
この記事をシェア
