















ADKマーケティング・ソリューションズ(以下、ADK MS)は、25回目となる「ADK金融総合調査2026」を実施した。
調査の結果、同社は2026年の全体のトレンドを「軽(かるい)」とし、エフォートレス志向の浸透を明らかにした。生活者は、物価高の長期化や情報過多による選択疲れを背景に完璧な備えを求めず、商品ではなく「金融との向き合い方」そのものを軽くするようになっている。
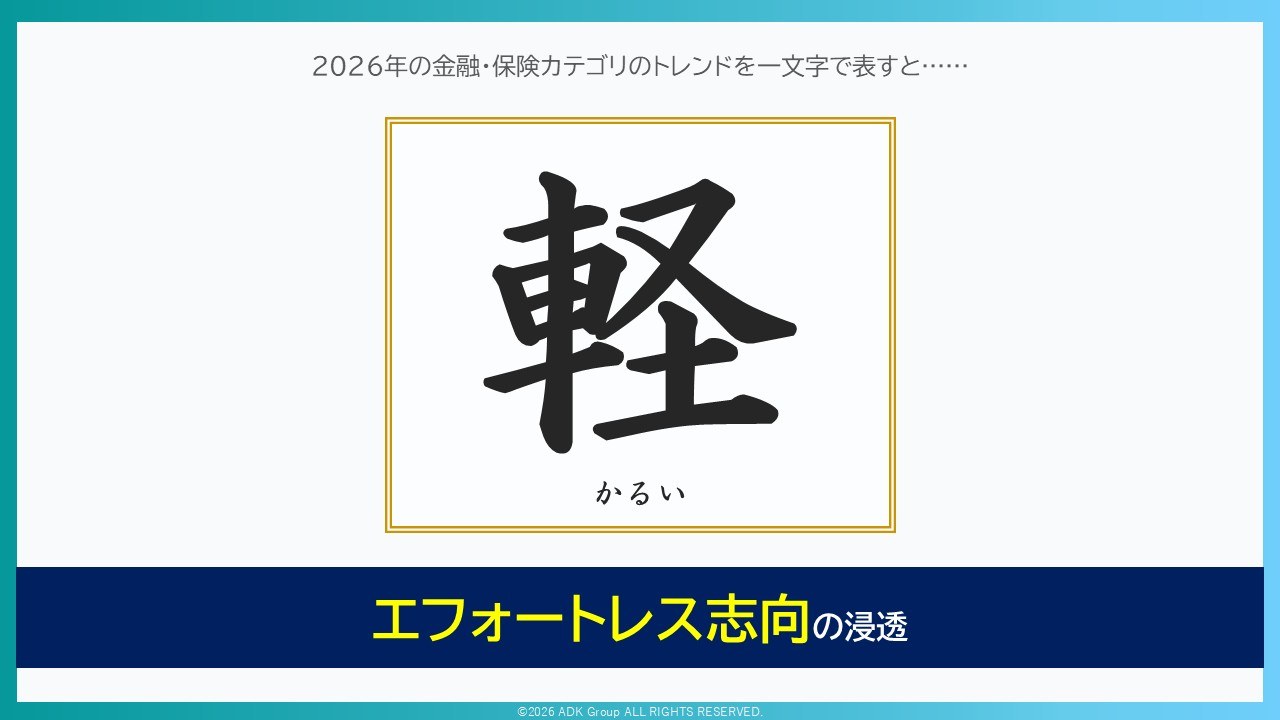
金融との向き合い方は意識・行動両面で「軽さ」を求める時代へ
見通しの立たない不況と複雑化する金融サービスを前に、人々は商品ではなく金融との向き合い方そのものを軽くする傾向が見られた。その傾向は、以下2つの行動として現れた。
- 「気軽」行動:完璧な備えを求めず、身構えも期待値も下げる
- 「軽減」行動:選ぶための手間を削り、決めきるまでの距離を縮める
消費者階層による「軽」の二極化
ADKが独自に設定した「金融資産×世帯年収」による消費者階層で分析すると、同じ「軽さ」というトレンドでも、その意味合いが消費者階層によって正反対になった。
金融資産3,000万円以上の「H層(ハイエンド層)」は、資産とリテラシーの余裕から、自らの判断で力を入れるべきところと任せるところを切り分けるポジティブな「省力(余裕からの軽さ)」を見せた。一方、金融資産3,000万円未満×世帯年収300万円未満の「L層(ローワー層)」が見せたのは、目の前の生活で手一杯となり判断を停止せざるを得ない、ネガティブな「省略(疲弊からの軽さ)」であった。
同調査では、「軽」というトレンドのもとで顕在化したいくつかの新潮流が明確化された。たとえば消費における「金融エフォートレス・シフト」、生命保険における「受動的な選択から、能動的な"決定"へ」の移行などが挙げられる。
新潮流(1)消費・お金「金融エフォートレス・シフト」
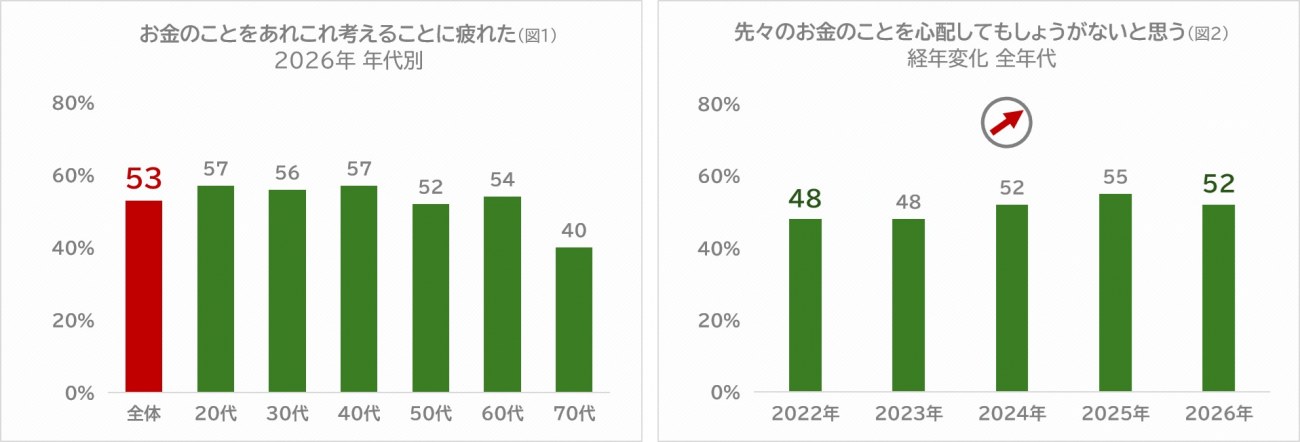
調査では、「お金のことをあれこれ考えることに疲れた」と回答した人は53%と半数以上になった (図1)。さらに「先々のお金のことを心配してもしょうがない」と考える人は2022年の48%から52%へ上昇し(図2)、将来の不安から目をそらす心理が拡大している。
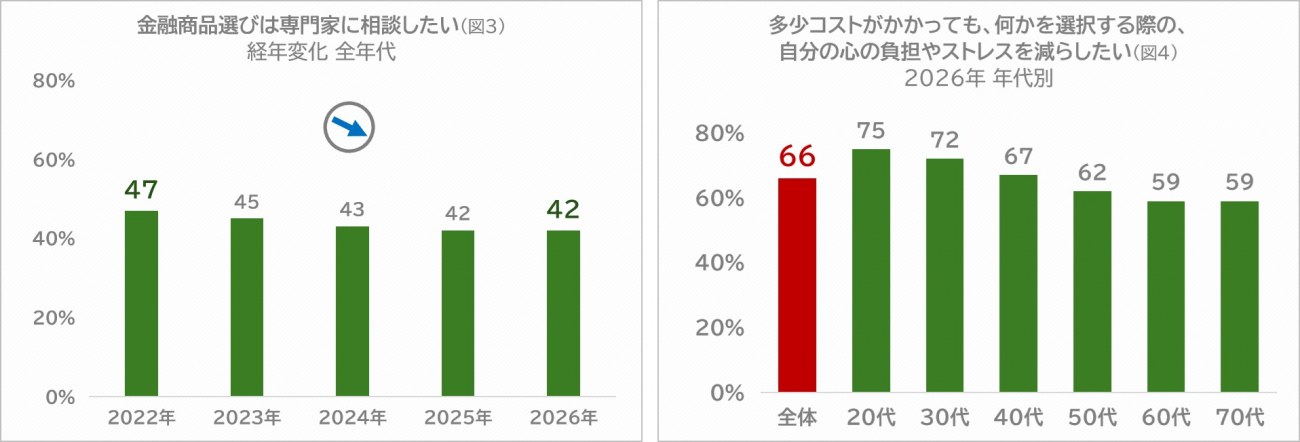
その一方で、「金融商品選びは専門家に相談したい」という意向は2022年の47%から42%へ低下しており(図3)、「多少コストがかかっても、心理的負担を軽減したい(=メンパ)」と考える人は約7割にのぼった(図4)。実際の金銭的コスト以上に「考えるコスト」「決めるコスト」を回避する構えが定着している。
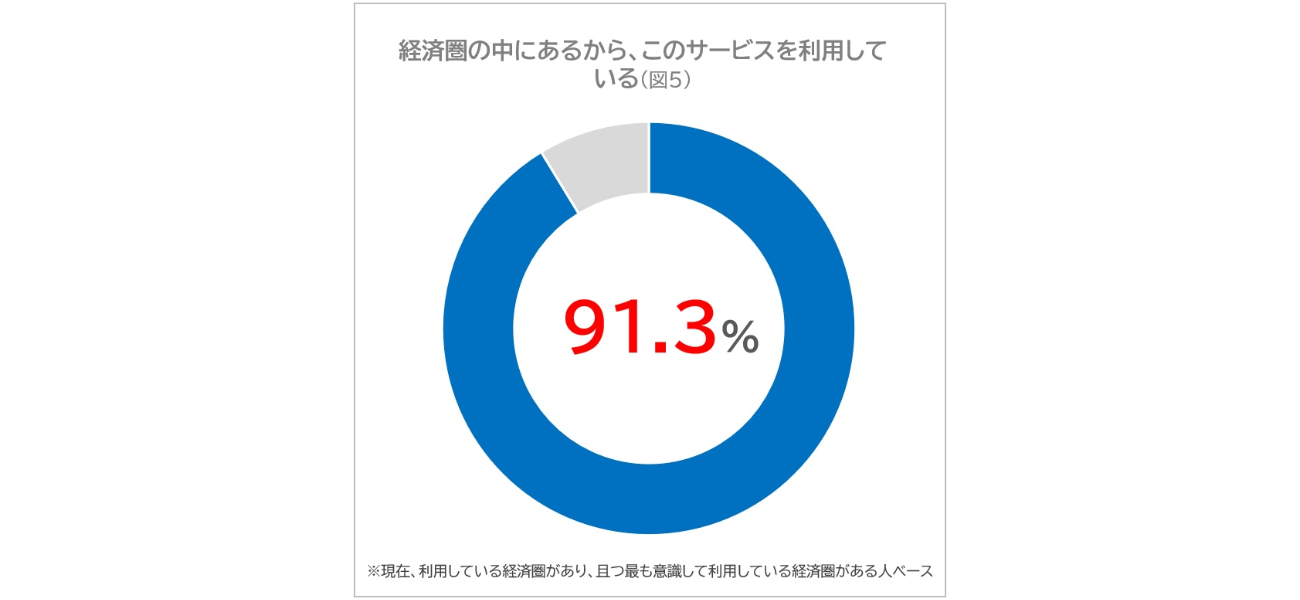
これらの結果から、普段利用している経済圏でのサービス選択や、生成AIを用いた非対面相談など、「摩擦ゼロ」な接点を求める意識が加速している。実際に、91.3%がサービスの利用理由を「経済圏の中にあるから」と回答しており(図5)、金融商品の選定は「単体の魅力」ではなく「自身の経済圏の内側か・外側か」という線引きによって行われる様子がうかがえた。
新潮流(2)生命保険は受動的な「選択」から、能動的な「決定」へ
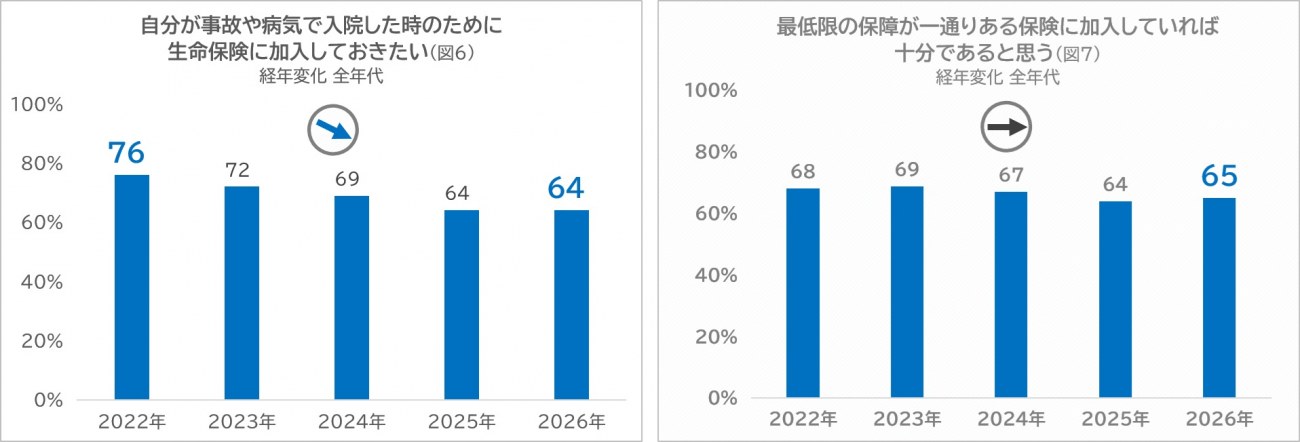
「自分が事故や病気で入院した時のために生命保険に加入しておきたい」というニーズは、2022年の76%から64%へ12ポイント下降(図6) 。付加価値への期待が低下する一方、「最低限の保障が一通りついた生命保険に加入していれば十分であると思う」という意識は65%と、依然高止まりで推移している(図7)。
したがって、生命保険は「万一のための画一的な保障」から、「最低限の保障+資産形成の一部」へと、役割が構造的に変化しつつあるとみられる。
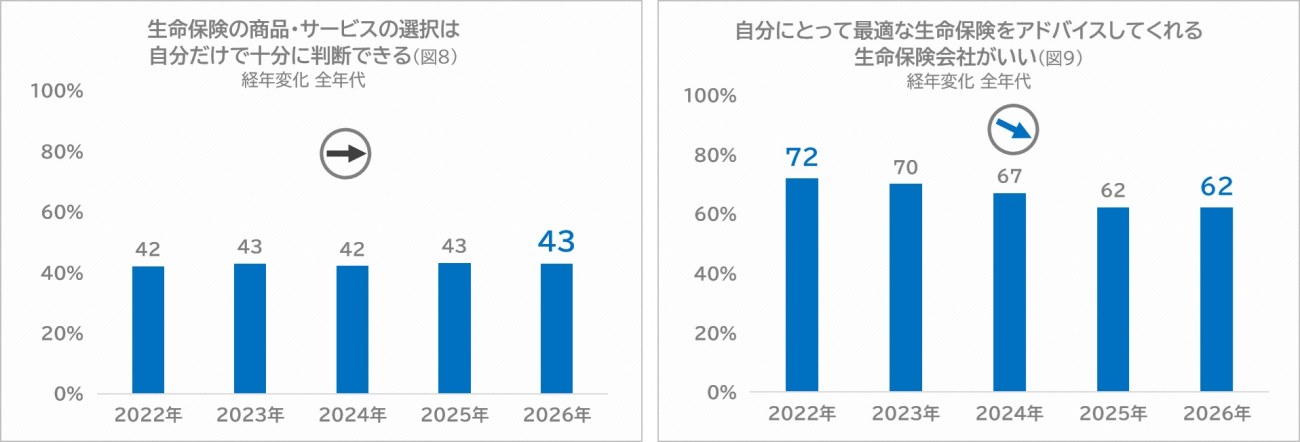
「生命保険の商品・サービスの選択は自分だけで十分に判断できる」と考える層は43%と底堅い一方(図8)、「最適な生命保険をアドバイスしてくれる会社がいい」と考える層は2022年以降、全体で10ポイント低下した(図9)。生命保険選びは、他者に"勧められて選ぶ"ものから、"自分に合う候補を見つけ、答え合わせをしながら決め込む"ものへと変わりつつある。受動的な「選択」から、能動的な「決定」への移行が浮き彫りになった。
またADK MSでは同調査のデータを基盤に、顧客構造を可視化するフレームワーク「X-Pack」と、金融コミュニケーションプランニングの新メソッド「コンビネーションモデル」の提供を開始した。
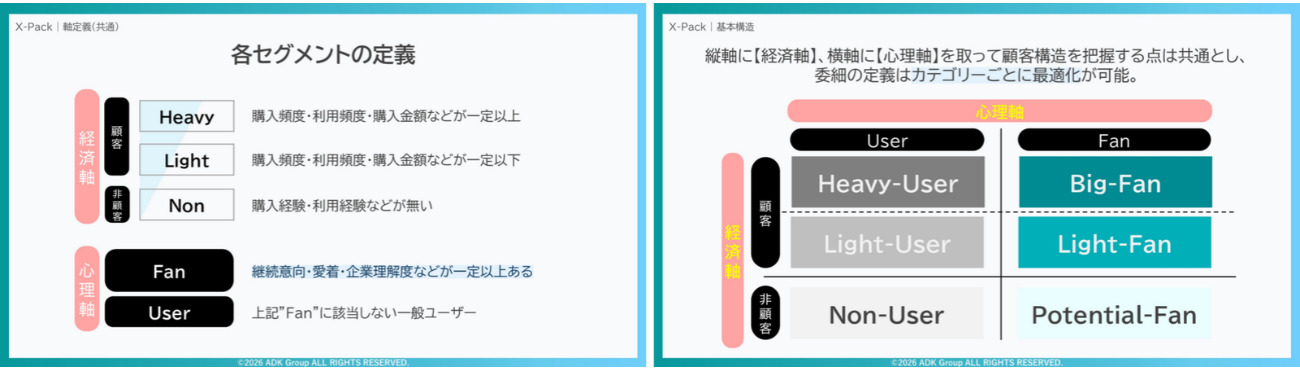
「X-Pack」は、企業・ブランドごとに、利用実態を示す「経済軸」と、思い入れや愛着を示す「心理軸」の2軸で顧客構造を可視化するフレームワークだ。経済軸で顧客を「Heavy」「Light」「Non」に、心理軸で「Fan」と「User」に分け、両軸を掛け合わせて6種のセグメントに分類する(カテゴリーにより、セグメントの数は変動する)。
「コンビネーションモデル」では、生活者の「認識(パーセプション)」に着目した金融コミュニケーションプランニングの新メソッドである。金融における生活者の認識を、「認識の内容(機能・情緒・感覚)」×「認識の発生源(社会・仲間・自分)」の9つに分類。「どの銀行のサービスも変わり映えしない」「ネット銀行はサポートが不安」といったネガティブな認識(As is)を、「自分の生活を大切にしてくれる」「リアル店舗がなくスマホ上のサービスだけでも、安心して任せられる」のようなポジティブな認識(To be)へと裏返すことで、態度変容を促す。
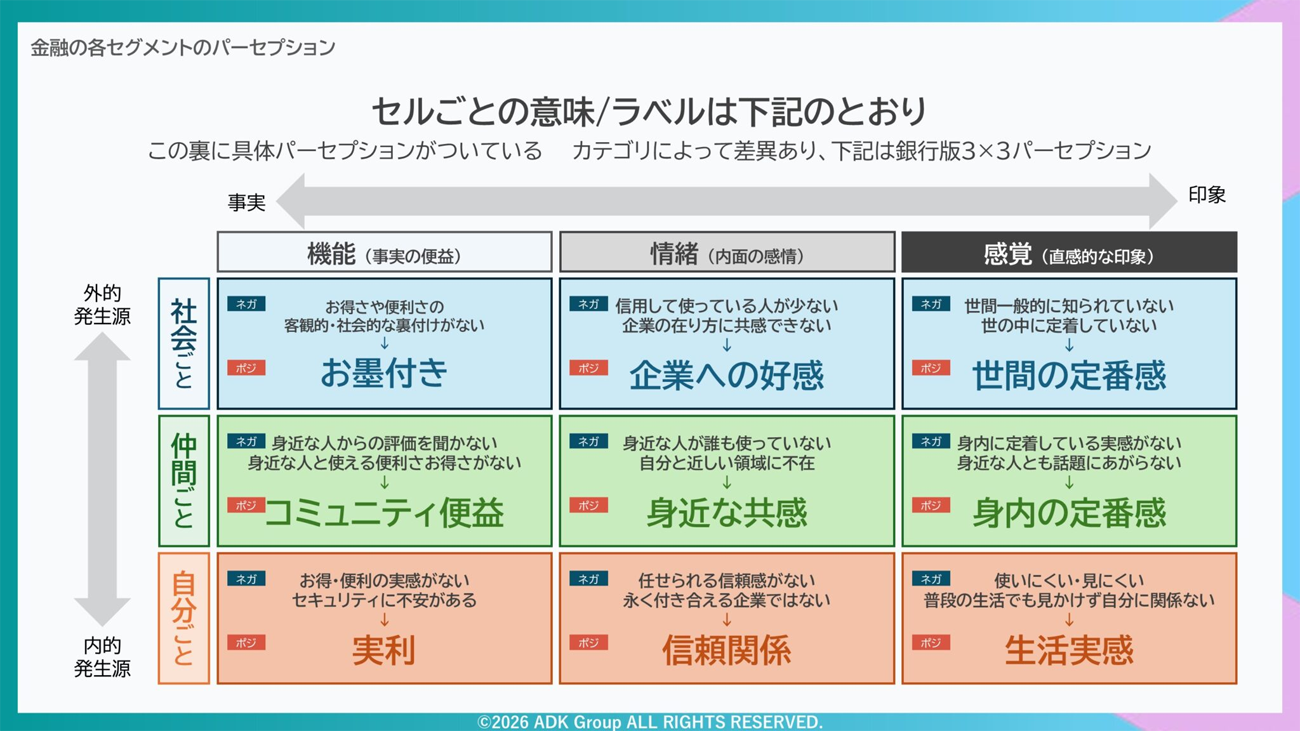
「X-Pack」と「コンビネーションモデル」を組み合わせることで、顧客構造の把握から具体的な打ち手の設計まで一貫して実行可能となる。「コンビネーションモデル」は、銀行・生命保険カテゴリーから提供を開始し、順次対象を拡大していく予定だ。
【調査概要】
対象エリア:全国
対象者条件:18~79歳男女
サンプル数:5,200名(9エリアブロック×7年代×男女の126セル割付)
調査手法:インターネット調査
使用パネル:マクロミル
調査期間:2026年6月11~22日
※消費者区分定義
同調査では、「金融資産」と「世帯年収」を掛け合わせ、以下の4層に分類して独自の分析を行っている。
- H層(ハイエンド層、金融資産3,000万円以上)n=465
- UM層(アッパーミドル層、金融資産3,000万円未満×世帯年収600万円以上)n=1,196
- LM層(ローワーミドル層、金融資産3,000万円未満×世帯年収300~600万円未満)n=1,290
- L層(ローワー層、金融資産3,000万円未満×世帯年収300万円未満)n=1,035
【関連記事】
・SALESCORE、リサーチから提案資料までを自動化する「商談準備AI」をリリース
・楽天市場、2026年夏のトレンド予測を発表 猛暑攻略グッズや夏グルメの10項目
・三菱UFJリサーチ&コンサルティングが資料動画化サービス「SPOKES」を導入
・ADKホールディングス、Stagwellと戦略的業務提携 グローバルのIPビジネス支援など強化へ
・ADK、クリエイティブコンサルティングサービス「ADK SCRUM Dr.」の提供を開始
この記事は参考になりましたか?
- この記事の著者
-

MarkeZine編集部(マーケジンヘンシュウブ)
デジタルを中心とした広告/マーケティングの最新動向を発信する専門メディアの編集部です。
※プロフィールは、執筆時点、または直近の記事の寄稿時点での内容です
【AD】本記事の内容は記事掲載開始時点のものです 企画・制作 株式会社翔泳社
この記事は参考になりましたか?
この記事をシェア