

















計算しただけで算出されなかった「何か」
ここまで繰り返し述べてきた通り、企業価値に関わるお金の動きは全て正確に記録されています。これには税金や社会保険料を計算する目的や、行政や証券取引所の要請もあり、たとえば、企業が持っている土地、工場設備、車両等、利益をあげるための資産は、入手した段階できちんと財務諸表に記録されていきます。
一方で、1990年代に入って、主に米国で財務諸表に記録されている資産の金額(簿価)よりも、市場で取引されている企業の値段(時価)が上回る傾向にあることが確認されました。あるいは、極端な単純化で示したように、似たような設備で、似たような原材料で似たような機能のタオルを作っても、X社は500円だが、Y社は3,000円で売れている。これは一体、どういうことなんだろう? と考える人が出てきました。見比べてみると、X社が一般的なタオルなのに対して、Y社の製品には、さりげない中に産地や品質を担保している印象的なロゴが付いています。もしかして、このロゴが売値の差を生んでいるのかもしれない。企業価値には、財務諸表に記録されている資産だけでは測れない「何か」があるのではないか?という議論が生まれることになります。
この企業価値を底上げしているものの正体が、土地や工場設備といった形のある資産=有形資産に対して、「無形資産」と呼ばれるものです。たとえば、顧客の記憶に好意的に残っているブランドや、生産効率の高い独自の製造技術、あるいはもっとシンプルに優秀な人材などは、上の財務諸表には記録されていません。こうした「無形資産」の蓄積が、時価が簿価を上回ったり、製品売価に9倍の差を生んだりと、「企業価値」を左右するようになりました。
では「無形資産」とは何を指すのか?
以下は、内閣府が発表した無形資産の分類と、日米の無形資産・有形資産の名目GDP比の推移です。
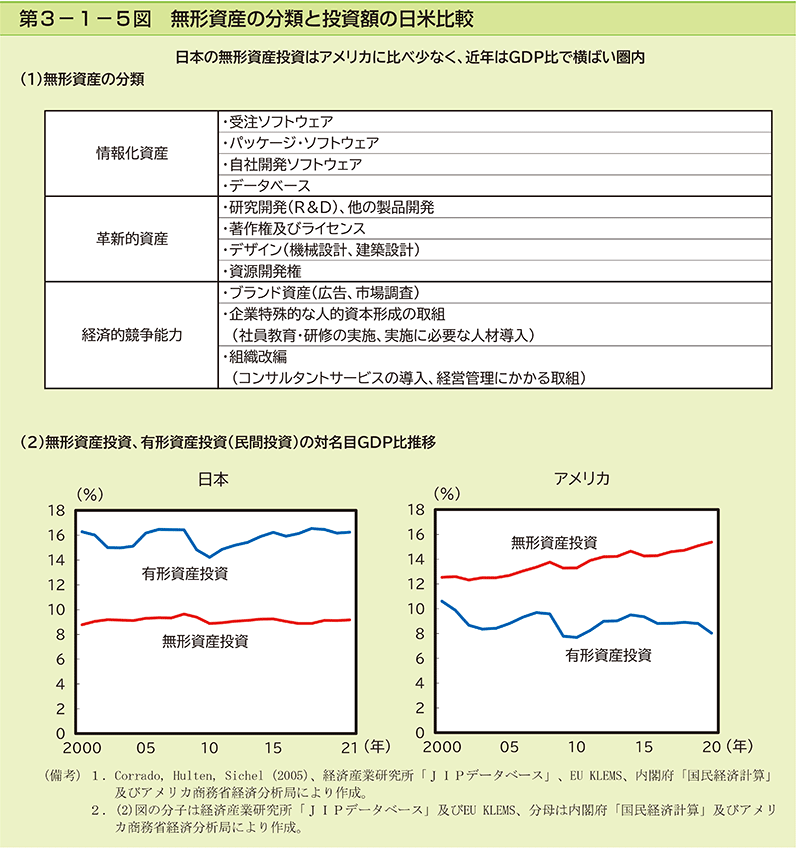
(1)では無形資産が3つのカテゴリで説明されていますが、「経済的競争能力」の中に「ブランド資産」が明記されていることが確認できます。また、日本企業はアメリカに比べまだ無形資産よりも有形資産に投資しがちである傾向が(2)のグラフで示されています。
本稿では詳述を避けますが、ここでは「ブランド資産」を「クライアントの中にある、ブランドに対する好意的な記憶の総和」と定義しておきましょう。何かが欲しいなと思った時、ちょっと困ったなと感じた時、クライアントの中にパッと思い浮かぶブランドの強さは、確かに財務諸表の中には載っていないものの、「企業価値」を左右する重要な要素です。
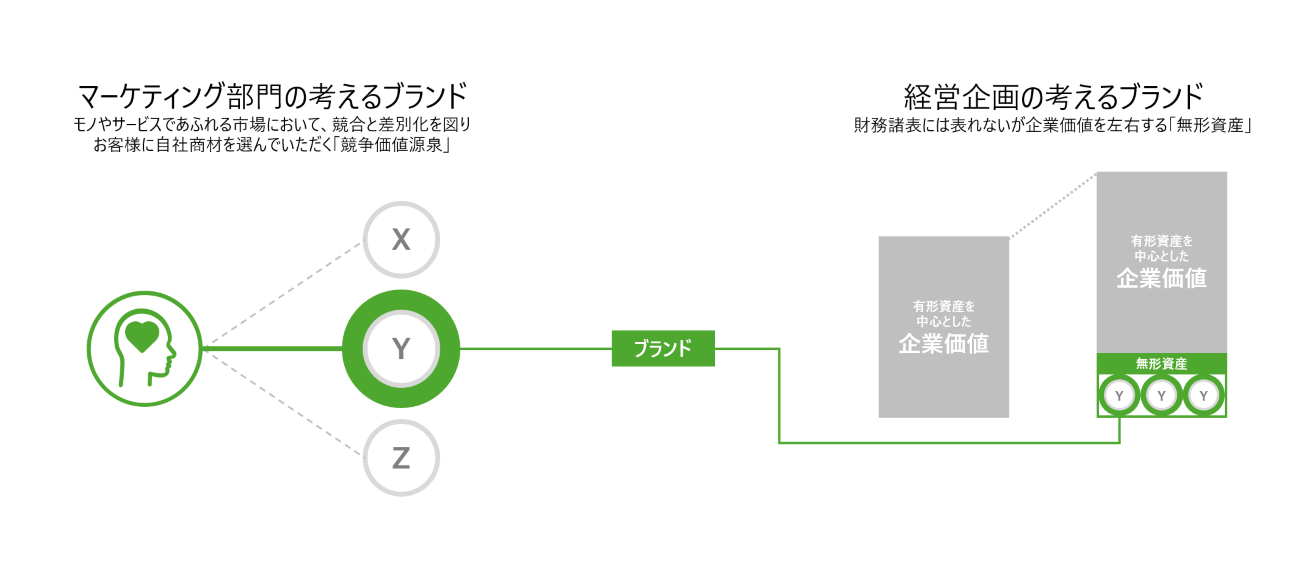
わたしたちマーケターはブランドを、モノやサービスであふれる市場において、競合と差別化を図り、クライアントに自社商材を選んでいただく「競争価値源泉」と捉えています。一方で、経営企画はこのように、財務諸表には表れないが企業価値を左右する「無形資産」と捉えています。「企業価値向上」をミッションにもつ経営企画の皆さまが、当社にブランド戦略についてご相談くださるのにはこういった背景があるのです。
さて、経営企画の皆さまがブランド戦略に関心を寄せている背景までは整理できました。一方で、わたしが「企業価値」について勉強中であるように、経営企画の皆さまも「ブランド戦略」に関しては不慣れです。また、先に見たように、経営企画は「企業価値」を、お金を含む定量的な指標で正確に把握するのが生業ですが、「ブランド」は、その定義の通り、無形であり、計測困難性を伴う資産なので、なかなか金額に表しづらいという特性があります。
連載の2回目では、こうした実情を踏まえ、両者の間に有機的な議論を生むための「共通言語」を確認していきましょう。

